
Fraude à la carte bancaire en France : la déclaration Perceval change depuis octobre 2026
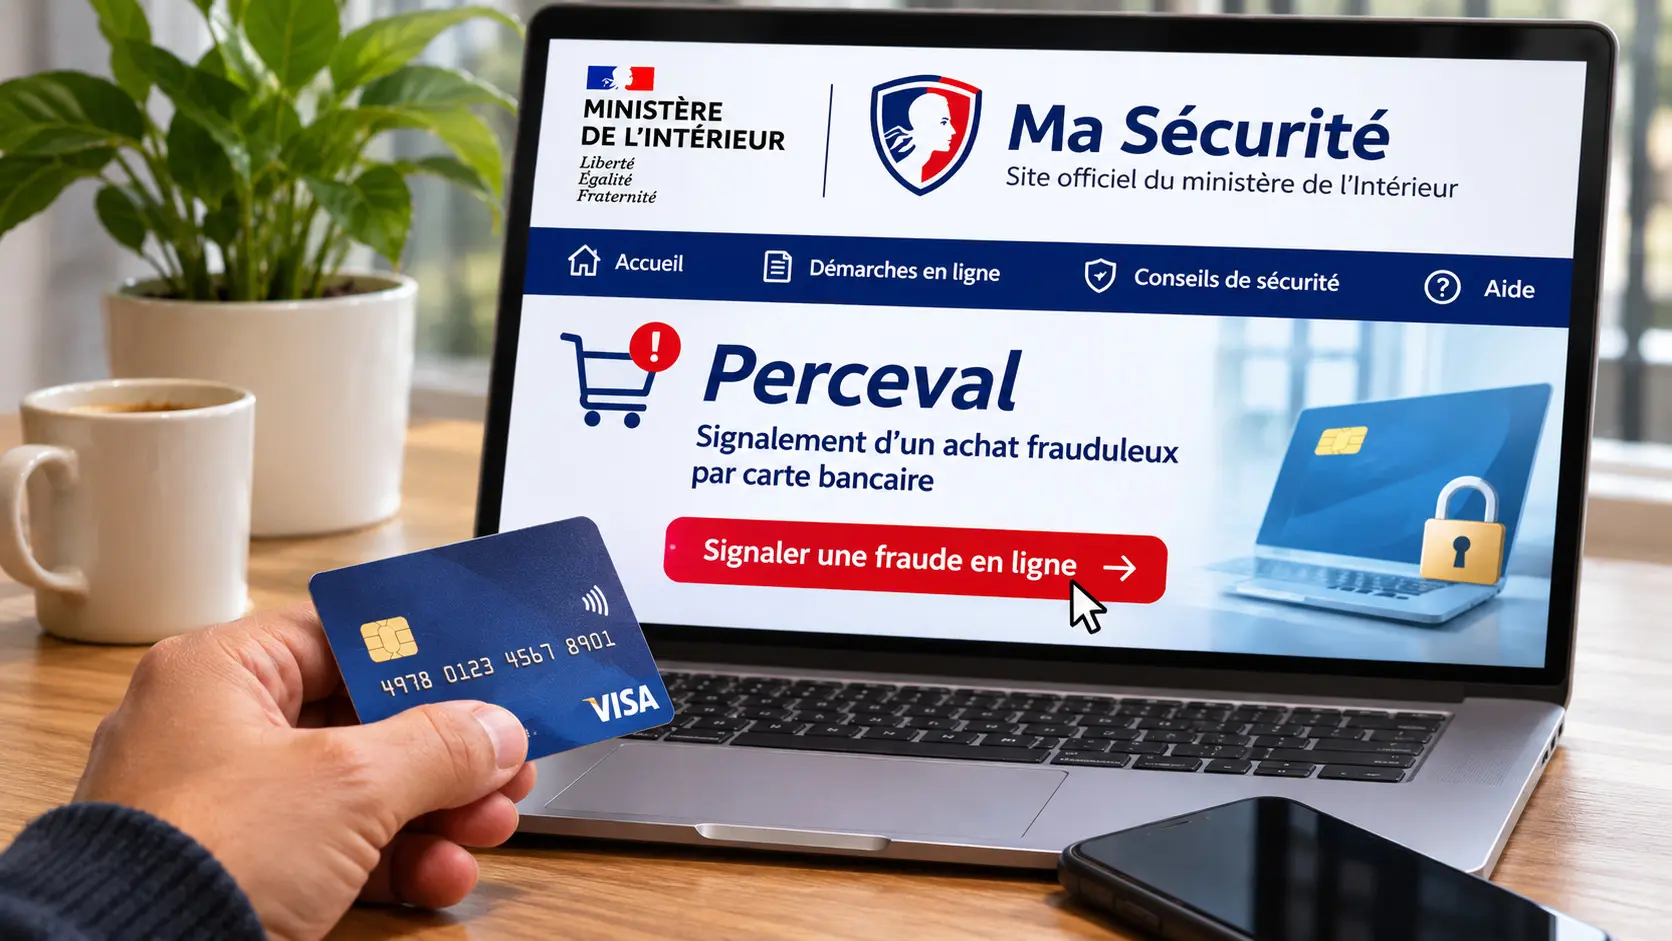
Depuis le 14 octobre 2026, les victimes d’achats frauduleux avec leur carte bancaire en France font leur signalement Perceval sur la plateforme Ma Sécurité du ministère de l’Intérieur. Opposition, déclaration en ligne, demande de remboursement : voici les étapes à suivre, dans le bon ordre, et les droits que la loi garantit face à la banque.
Perceval : ce qui change depuis le 14 octobre 2026
Le service Perceval permet de signaler aux forces de l’ordre les achats frauduleux réalisés avec sa carte bancaire. Depuis le 14 octobre 2026, la déclaration ne se fait plus sur Service-Public, mais sur la plateforme Ma Sécurité du ministère de l’Intérieur. Service-Public a détaillé ce changement le 3 novembre.
Un signalement commencé avant le 14 octobre, mais jamais validé, doit être recommencé sur le nouveau parcours. Il est inutile de le chercher dans son espace personnel Service-Public. La démarche reste gratuite, avec une identification par FranceConnect ou par une pièce d’identité.
Fraude à la carte bancaire : qui peut utiliser Perceval ?
Perceval vise une situation précise : des achats en ligne frauduleux, alors que la carte est toujours en possession de son titulaire. Il faut aussi ne pas être à l’origine de ces achats, ni un autre utilisateur habituel de la carte. Enfin, il faut avoir déjà fait opposition auprès de sa banque.
Si la carte a été perdue ou volée, Perceval ne s’applique pas : il faut alors porter plainte. De même, un virement frauduleux, par exemple après l’appel d’un faux conseiller bancaire, relève d’une autre démarche. Les escrocs utilisent souvent des codes reçus par SMS pour valider ces opérations.
A LIRE AUSSI : Carte Visa ou Mastercard en 48 h : ce que change l’agrément de la SATIM pour les voyageurs
Étape 1 : faire opposition à sa carte bancaire au plus vite
La première démarche, avant tout signalement, consiste à faire opposition. On peut passer par l’application ou le numéro d’urgence de sa banque, ou par le serveur interbancaire d’opposition au 0 892 705 705. Ce numéro répond 24 heures sur 24 et 7 jours sur 7, au tarif de 0,34 euro la minute.
Il faut ensuite conserver le numéro d’enregistrement de l’opposition : il prouve la date de la démarche et sera demandé dans le formulaire Perceval. La banque peut aussi demander une confirmation écrite. Attention : une opposition tardive peut justifier un refus de remboursement.
Étape 2 : signaler la fraude sur Perceval
Avant de commencer la déclaration, il faut préparer son numéro d’opposition, son numéro de carte et ses relevés bancaires. Le formulaire demande ensuite le détail des achats frauduleux : date, montant et site marchand. La gendarmerie traite le signalement et envoie un courriel d’accusé de réception en quelques heures.
À la fin de la démarche, la victime obtient un récépissé, à transmettre à sa banque avec sa demande de remboursement. Perceval reste toutefois un signalement, et non un dépôt de plainte. Il facilite aussi les enquêtes, car il permet de recouper les fraudes commises par les mêmes réseaux.
Étape 3 : demander le remboursement à sa banque
Une fois l’opposition faite, il faut contester chaque opération frauduleuse auprès de sa banque, avec le récépissé Perceval. La loi impose un remboursement immédiat des opérations non autorisées, et au plus tard à la fin du premier jour ouvrable qui suit le signalement. La banque doit aussi rétablir le compte dans l’état où il se trouvait avant la fraude.
Pour une fraude en ligne avec une carte toujours en sa possession, le titulaire ne supporte aucune franchise. La franchise de 50 euros concerne seulement certains cas de carte perdue ou volée. En outre, la banque ne peut pas exiger un dépôt de plainte avant d’examiner la demande de remboursement.
Le délai pour agir est limité : il faut signaler l’opération sans tarder, et au plus tard treize mois après la date du débit. Au-delà, aucun remboursement n’est possible. Il vaut donc la peine de vérifier régulièrement ses relevés bancaires.
A LIRE AUSSI : Titre de séjour : que faire quand la préfecture ne répond pas ?
Fraude à la carte bancaire : quand la banque peut-elle refuser de rembourser ?
Le remboursement n’est pas automatique dans toutes les situations. La banque peut refuser si elle prouve une fraude du titulaire ou une négligence grave de sa part. Communiquer son code confidentiel ou valider soi-même un paiement à la demande d’un escroc peut, par exemple, être considéré comme une négligence grave.
La banque peut aussi suspendre le remboursement si elle a de bonnes raisons de soupçonner une fraude du client. Elle doit alors en informer la Banque de France. Pour se protéger, il ne faut jamais communiquer ses codes, comme le rappelle la police algérienne dans sa mise en garde sur les arnaques bancaires.
Si la banque refuse le remboursement : les recours
En cas de refus, il faut d’abord adresser une réclamation écrite au service clients, puis au service réclamations de la banque. Sans réponse satisfaisante, le client peut saisir gratuitement le médiateur de sa banque. Ses coordonnées figurent sur les relevés de compte ou sur le site de la banque.
En dernier recours, la justice reste possible. Il faut alors conserver toutes les preuves : numéro d’opposition, récépissé Perceval, relevés bancaires et échanges avec la banque. Les escroqueries par faux QR codes ou faux messages se multiplient, et ces preuves comptent en cas de litige.
| Situation | Démarche |
|---|---|
| Achats en ligne frauduleux, carte en sa possession | Opposition, puis signalement Perceval sur Ma Sécurité, puis contestation auprès de la banque |
| Carte perdue ou volée | Opposition, puis dépôt de plainte |
| Virement frauduleux (faux conseiller, faux SMS) | Contestation auprès de la banque et dépôt de plainte |
Questions fréquentes sur Perceval et la fraude à la carte bancaire
Où faire un signalement Perceval depuis octobre 2026 ?
Sur la plateforme Ma Sécurité du ministère de l’Intérieur, depuis le 14 octobre 2026. Un signalement commencé sur Service-Public et non validé doit être recommencé.
Perceval remplace-t-il un dépôt de plainte ?
Non, Perceval est un signalement. Si la carte a été perdue ou volée, ou en cas de virement frauduleux, il faut porter plainte.
En combien de temps la banque doit-elle rembourser ?
Immédiatement, et au plus tard à la fin du premier jour ouvrable suivant le signalement. Elle peut suspendre le remboursement en cas de soupçon de fraude du client.
La banque peut-elle exiger un dépôt de plainte ?
Non, la Banque de France rappelle qu’un dépôt de plainte ne peut pas être exigé avant l’examen de la demande. Il reste toutefois possible et utile.
Combien de temps a-t-on pour contester un paiement frauduleux ?
Il faut agir sans tarder, et au plus tard treize mois après la date du débit. Au-delà, aucun remboursement n’est possible.
A LIRE AUSSI : Allocations familiales en France : un an de résidence exigé, les Algériens concernés ?