
Finance islamique en Algérie : pourquoi les financements « halal » coûteront moins cher en 2027
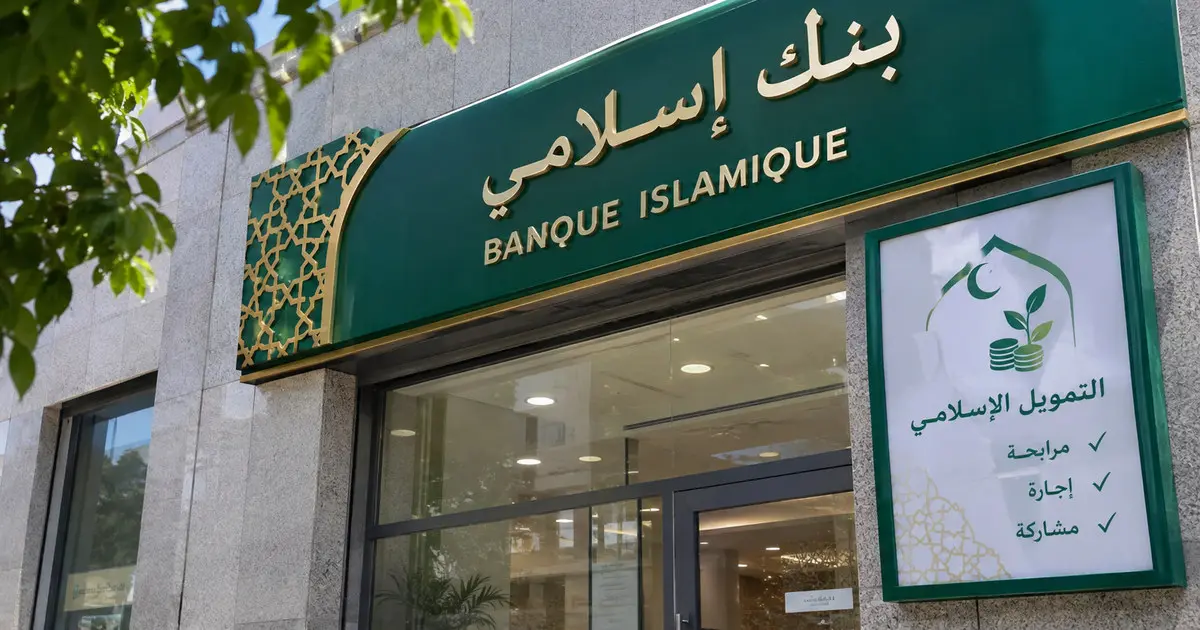
La finance islamique progresse d’environ 20 % par an en Algérie et représente déjà 6 à 7 % du marché bancaire. Le projet de loi de finances 2027 prévoit de supprimer le surcoût fiscal qui la pénalisait encore. Ce qui va changer pour les clients, les banques concernées et les différences avec un crédit classique : les explications.
Finance islamique en Algérie : une croissance de 20 % par an
Six ans après son lancement, la finance islamique s’est fait une place dans le paysage bancaire algérien. Elle progresse de plus de 20 % par an, a déclaré à Echorouk Sofiane Mazari, expert en finance islamique. Ce rythme dépasse celui de la banque classique.
Membre de la commission de la finance islamique de l’Association professionnelle des banques et des établissements financiers, il estime sa part de marché entre 6 et 7 %. Elle pourrait atteindre 8 % très prochainement, selon lui. Une treizaine de banques proposent aujourd’hui des produits conformes aux principes de la charia, à travers des banques spécialisées ou des guichets islamiques.
Projet de loi de finances 2027 : la fin du surcoût fiscal
Jusqu’ici, certains financements islamiques supportaient plus de taxes qu’un crédit classique, notamment pour l’achat d’un logement. Dans une mourabaha, la banque achète le bien puis le revend à son client. Cette double opération pouvait entraîner une double taxation, que les spécialistes appellent le « double effet fiscal ».
Le projet de loi de finances 2027 prévoit d’aligner la fiscalité des deux types de financement, en particulier pour les opérations immobilières. Il exonère notamment du droit de mutation les transferts de propriété réalisés en mourabaha ou en ijara, comme le détaillait notre article sur la baisse des coûts du logement en mourabaha dès 2027. Le client pourra ainsi choisir librement, sans payer davantage à cause de la nature du financement.
Pour Sofiane Mazari, cette mesure lève le dernier obstacle à la concurrence avec la banque classique. Si le Parlement l’adopte, elle entrera en vigueur le 1er janvier 2027, soit dans moins de deux mois. Les députés doivent voter le texte le 16 novembre, avant son examen par le Conseil de la nation.
A LIRE AUSSI : PLF 2027 : importation automobile, vignette, logements, salaires… les grands changements prévus
Mourabaha ou crédit classique : quelle différence ?
La différence tient d’abord à la nature du contrat. Dans une mourabaha, la banque fixe dès le départ le prix du financement et le montant des échéances. Le client connaît ainsi tous ses engagements à l’avance, sans majoration liée à l’allongement de la durée selon le contrat.
Le crédit classique repose, lui, sur un taux d’intérêt lié à la durée du prêt. Plus le remboursement s’étale dans le temps, plus le crédit coûte cher. Les deux formules répondent à des besoins différents, et le choix revient au client selon sa situation.
La mourabaha sert aussi à financer d’autres achats que le logement, comme une voiture neuve. La BNA propose par exemple un financement en mourabaha jusqu’à 90 % du prix d’une voiture neuve. Chaque banque fixe ses propres conditions.
Carte Visa, épargne : quels services en finance islamique ?
Les services de la finance islamique couvrent désormais presque toutes les opérations bancaires. Les clients peuvent ouvrir des comptes d’épargne et obtenir des financements variés. De nouvelles formules apparaissent régulièrement sur le marché.
Certaines banques délivrent même des cartes internationales Visa rattachées à un compte islamique. Le délai varie de 48 heures à 17 jours selon les établissements, a précisé Sofiane Mazari. Ces délais rejoignent ceux de la carte Visa ou Mastercard délivrée en 48 heures par certaines banques.
A LIRE AUSSI : Compte en devises en Algérie : virements libres, retraits et plafond de 7 500 €, les règles à connaître
Finance islamique : à qui s’adresse-t-elle ?
La finance islamique attire surtout les particuliers, les professionnels et les petites et moyennes entreprises. Ils représentent le plus grand nombre de clients et d’opérations, a expliqué Sofiane Mazari. Les grandes entreprises, moins nombreuses, concentrent en revanche les financements les plus importants.
Tous les produits proposés doivent obtenir l’aval de l’Autorité nationale de la fatwa pour l’industrie financière islamique. Cette validation garantit leur conformité aux principes de la charia. Elle s’applique aussi bien aux banques islamiques qu’aux guichets islamiques des banques classiques.
Sofiane Mazari ne s’attend pas pour autant à voir la finance islamique dépasser la banque classique. Il cite l’exemple de la Malaisie, où les deux systèmes coexistent depuis des décennies. Selon lui, environ un client sur cinq de certaines banques islamiques n’y est pas musulman.
Questions fréquentes sur la finance islamique en Algérie
Combien de banques proposent la finance islamique en Algérie ?
Une treizaine de banques proposent des produits conformes à la charia. Certaines sont des banques islamiques, d’autres des banques classiques avec un guichet islamique.
Qu’est-ce qu’une mourabaha ?
La banque achète un bien, puis le revend à son client avec une marge fixée dès le départ. Le client rembourse en échéances connues à l’avance.
Qu’est-ce qui change pour la finance islamique en 2027 ?
Le projet de loi de finances 2027 aligne sa fiscalité sur celle du crédit classique, notamment pour l’immobilier. La mesure doit encore être adoptée par le Parlement.
Peut-on obtenir une carte Visa avec un compte islamique ?
Oui, certaines banques la proposent. Le délai varie de 48 heures à 17 jours selon l’établissement.
A LIRE AUSSI : Crédit « mourabaha » pour l’achat d’une voiture neuve : la BNA publie une importante mise au point