
Compte en devises en Algérie : virements libres, retraits et plafond de 7 500 €, les règles à connaître
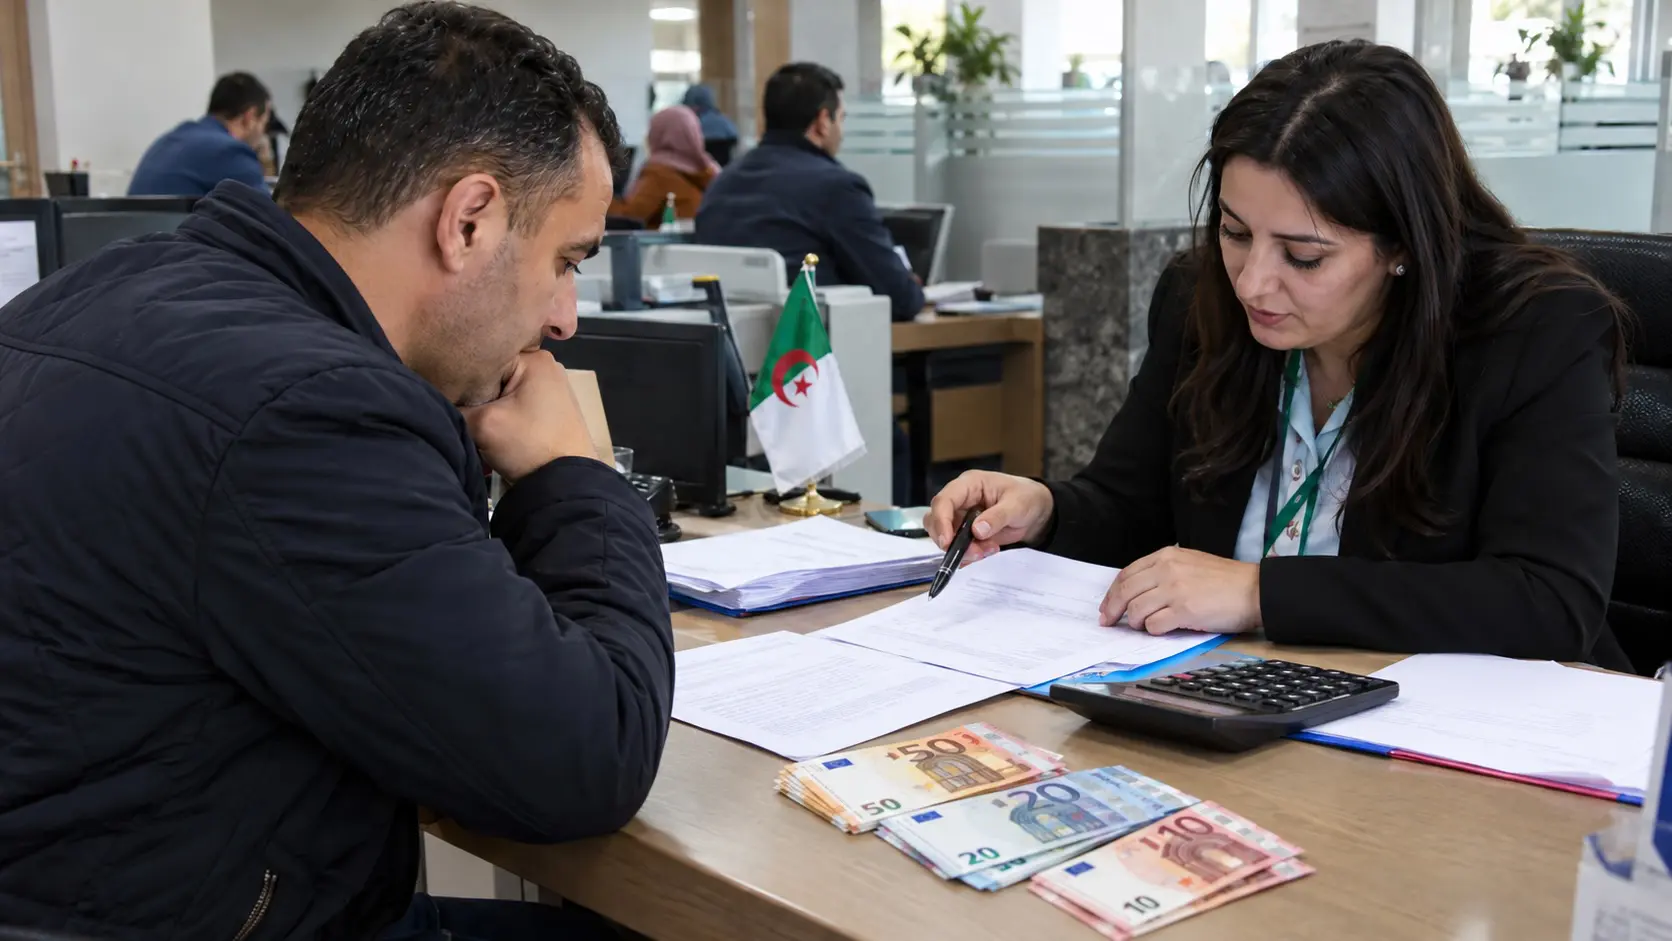
Tout Algérien, résident ou établi à l’étranger, peut ouvrir un compte en devises dans une banque agréée. Le titulaire dispose librement de ses avoirs pour les virements vers l’étranger, selon la Banque d’Algérie. La sortie d’espèces reste en revanche plafonnée à 7 500 € par année civile.
Euros reçus d’un proche, épargne rapatriée, allocation touristique : le compte en devises intéresse de nombreuses familles. Son fonctionnement obéit pourtant à des règles précises, fixées par la Banque d’Algérie. Voici ce que disent les textes, de l’ouverture du compte jusqu’aux retraits.
Compte en devises en Algérie : qui peut en ouvrir un ?
Le règlement n° 07-01 du 3 février 2007 pose un principe large. Toute personne physique ou morale, résidente ou non résidente, peut ouvrir un ou plusieurs comptes en devises. Ces comptes, à vue ou à terme, s’ouvrent auprès des banques intermédiaires agréées.
Les Algériens de l’étranger peuvent donc ouvrir un compte en euros ou en dollars en Algérie. Les étrangers, résidents ou non, disposent aussi d’un cadre spécifique, fixé par le règlement n° 2009-01. Leurs comptes doivent fonctionner exclusivement en position créditrice.
En 2018, la Banque d’Algérie a dû rappeler les banques à l’ordre. Certaines refusaient d’ouvrir un compte en devises à de nouveaux clients, ou exigeaient un compte en dinars en parallèle. Sa note aux banques n° 02-2018 a rappelé la liberté de fonctionnement de ces comptes.
À titre d’exemple, la BNA demande une copie d’une pièce d’identité en cours de validité, carte nationale ou permis de conduire. Elle exige aussi un justificatif de domicile, un extrait de naissance et un premier versement d’au moins 50 €. Les autres banques peuvent demander des pièces différentes : renseignez-vous auprès de votre agence avant toute démarche, afin d’éviter toute confusion.
La BNA ne facture ni l’ouverture, ni la gestion, ni la clôture du compte, selon son site. Le titulaire peut aussi mandater un proche par procuration bancaire, notariée ou consulaire. Sa présence reste toutefois obligatoire pour clôturer le compte.
Euros, dollars et virements : comment alimenter son compte ?
Le compte s’alimente en moyens de paiement étrangers, selon l’article 22 du règlement 07-01. Il peut recevoir des virements depuis l’étranger, des virements d’un autre compte en devises ou des versements de billets étrangers. Les Algériens de l’étranger peuvent ainsi y déposer leurs euros lors d’un séjour.
Les billets importés doivent toutefois être déclarés à la douane. Depuis le 1er janvier 2026, l’article 129 de la loi de finances impose une déclaration écrite au-delà de 1 000 €. Elle vaut pour tout voyageur, à l’entrée comme à la sortie, et peut servir à justifier l’origine des fonds. Nous détaillons ces règles dans notre article sur les franchises douanières.
La Banque d’Algérie avait aussi relevé, en 2018, des pratiques contestables lors des versements. Certaines banques exigeaient la liste des numéros de chaque billet étranger déposé. D’autres convertissaient automatiquement en dinars les sommes reçues sur le compte.
A LIRE AUSSI : Allocation touristique de 750 € : une 7ᵉ banque rejoint la liste officielle
Retirer ses devises : attention au plafond de 7 500 € à la sortie du pays
La note de 2018 consacre la libre disposition des avoirs, dans la limite du solde du compte. Le titulaire peut effectuer tout virement vers l’étranger. Il peut aussi retirer ses devises en espèces lorsqu’elles sont destinées à être emportées hors du pays.
La sortie d’espèces reste néanmoins plafonnée. Le règlement n° 24-05 du 13 octobre 2024 limite l’export à 7 500 € par année civile. Le plafond vaut aussi pour son équivalent dans une autre devise. Le voyageur doit présenter un avis de débit bancaire pour tout prélèvement dépassant le seuil de déclaration.
Avant ce règlement, la limite de 7 500 € s’appliquait à chaque voyage. Au-delà du plafond annuel, seule une autorisation de change de la Banque d’Algérie permet d’emporter davantage. Les cartes bancaires internationales peuvent, elles, sortir du territoire.
Le texte vise les voyageurs résidents et non-résidents qui quittent l’Algérie. Pour un enfant mineur, ou pour un retrait destiné à des dépenses en Algérie, interrogez votre banque avant toute opération. La Banque d’Algérie a d’ailleurs relevé, en 2018, que certaines banques manquaient de devises pour honorer les demandes de retrait.
Transférer son argent à l’étranger : quelles sont les règles ?
Les virements vers l’étranger restent libres, dans la limite des avoirs disponibles. Le titulaire peut ainsi transférer ses devises vers un compte détenu hors d’Algérie. Les frais de virement varient selon les établissements.
Pour les étrangers, le règlement 2009-01 prévoit le retrait ou le virement en dinars pour tout paiement en Algérie. La conversion s’effectue au cours officiel publié par la Banque d’Algérie. Le règlement 07-01 réserve en effet les opérations de change aux intermédiaires agréés et à la Banque d’Algérie.
A LIRE AUSSI : Banque d’Algérie : 6 obligations qui changent tout pour les clients dès le 1er octobre
Allocation touristique de 750 € : ce qui change avec la carte bancaire
Le compte en devises a pris une importance nouvelle cet été. Depuis le 19 juillet 2026, la Banque d’Algérie ne verse plus l’allocation touristique en espèces. Les bénéficiaires la reçoivent sur une carte de paiement internationale, adossée à un compte en devises.
Le montant atteint 750 € par an pour les adultes de 19 ans et plus. Les mineurs de 12 à 19 ans ont droit à 300 €. La BEA propose par exemple une carte Premium prépayée, remise en sept à dix jours.
BEA, BNA, CPA, BADR : où ouvrir un compte en devises ?
Le compte en devises s’ouvre auprès d’une banque intermédiaire agréée par la Banque d’Algérie. Les grandes banques publiques, comme la BEA, la BNA, le CPA ou la BADR, proposent ce service. Leurs conditions pratiques diffèrent toutefois, notamment pour les pièces exigées et les frais.
Les documents officiels d’Algérie Poste ne mentionnent que le compte courant postal, en dinars. La carte Edahabia fonctionne elle aussi en dinars, à partir de ce compte. Pour un compte en euros ou en dollars, mieux vaut donc s’adresser à une banque.
Certaines banques facilitent les démarches de la diaspora : la BNA permet par exemple une préouverture du compte en ligne via son application BN@tic. Chaque établissement appliquant ses propres procédures, comparez les conditions avant de choisir. Renseignez-vous aussi auprès de la banque sur la possibilité d’une ouverture à distance.
A LIRE AUSSI : Régularisation fiscale à 8 %, dettes d’avant 2011 effacées : la date limite du 31 décembre approche