Accident de voiture en Algérie : constat amiable, délai de 7 jours et indemnisation par l’assurance
Avec les pluies, les accrochages se multiplient sur les routes algériennes. Constat amiable mal rempli, déclaration tardive ou mauvaise garantie peuvent pourtant compromettre l’indemnisation. Voici comment remplir le constat, dans quel délai prévenir son assureur, comment se déroule l’expertise et que faire face à un conducteur non assuré.
Accident de voiture : que faire juste après un accrochage ?
Après un accrochage, la première chose à faire est de sécuriser les lieux. Allumez vos feux de détresse et placez le triangle de signalisation, surtout sous la pluie, quand la visibilité baisse. Si les véhicules gênent la circulation et qu’il n’y a pas de blessé, dégagez-les après avoir pris des photos.
Le Conseil national des assurances recommande d’appeler la police ou la gendarmerie, ainsi que les secours en cas de blessés. En cas d’accident grave, ou si les forces de l’ordre se rendent sur place, elles dressent un procès-verbal. Ce document doit ensuite être joint à votre déclaration de sinistre.
Photographiez les dégâts, la position des véhicules, les plaques d’immatriculation et l’état de la chaussée. Relevez aussi les coordonnées des éventuels témoins. Ces éléments serviront à l’expert et à votre assureur en cas de désaccord sur les responsabilités.
Constat amiable : comment le remplir correctement ?
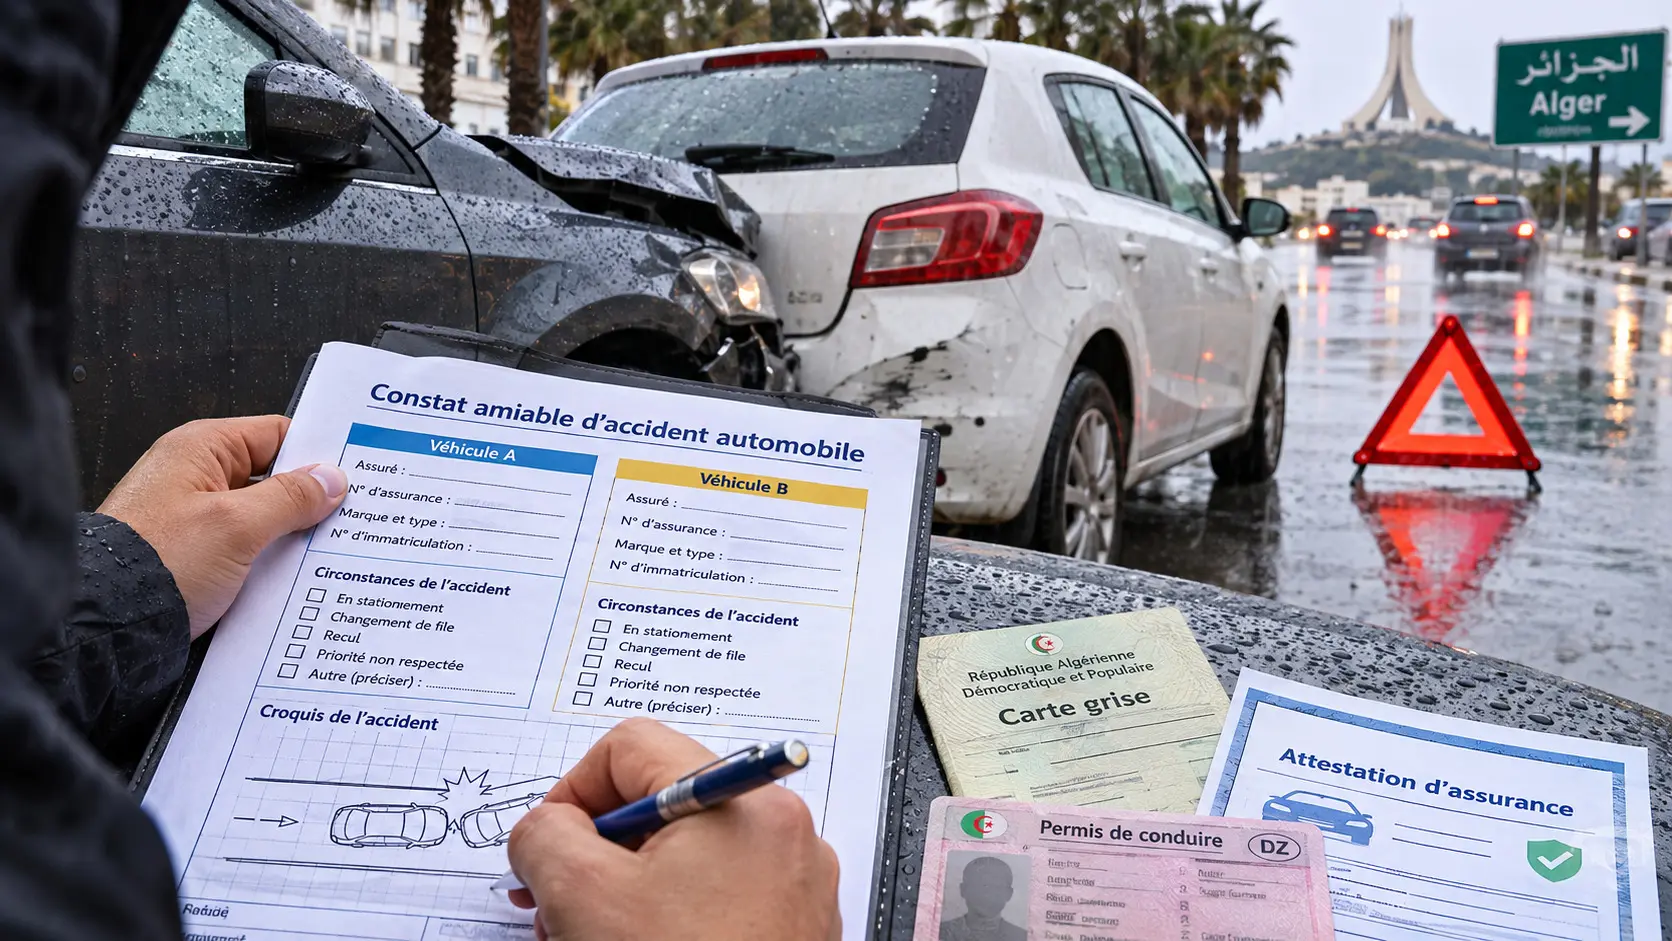
Le constat amiable est un formulaire standard, fourni par votre assureur, à conserver dans la boîte à gants. Il se remplit sur place, avec l’autre conducteur, juste après l’accident. Chaque conducteur remplit la colonne de son véhicule, puis les deux signent le document.
Indiquez avec soin la date, l’heure, le lieu exact et les coordonnées des deux conducteurs, des propriétaires et de leurs assureurs. Relevez le numéro de l’attestation d’assurance de l’autre véhicule. Cochez ensuite les cases qui décrivent les circonstances : stationnement, changement de file, recul, priorité non respectée…
Le croquis de l’accident joue un rôle clé. Dessinez la route, le sens de circulation, la position des véhicules au moment du choc et les panneaux éventuels. Indiquez enfin le nombre de cases cochées : cela évite toute modification ultérieure du document.
Signer un constat amiable, est-ce reconnaître sa responsabilité ?
Non, signer le constat ne revient pas à avouer une faute. La loi sur les assurances précise que reconnaître la matérialité d’un fait ne constitue pas une reconnaissance de responsabilité. Le constat décrit les faits, et c’est sur cette base, et selon un barème, que les responsabilités sont ensuite partagées.
En cas de désaccord avec l’autre conducteur, ne signez pas un constat qui ne reflète pas la réalité. Inscrivez vos observations dans la case prévue avant de signer, ou refusez de signer. Une fois signé, le constat ne doit plus être modifié.
Si l’autre conducteur refuse de remplir le constat ou prend la fuite, relevez son numéro d’immatriculation et les coordonnées des témoins. Remplissez ensuite seul le constat, même partiellement : il servira de déclaration d’accident. En cas de fuite, déposez plainte auprès de la police ou de la gendarmerie.
A LIRE AUSSI : Rouler sans assurance en Algérie : jusqu’à 3 mois de prison et 4 000 DA d’amende
Sinistre automobile : dans quel délai prévenir son assureur ?
La loi impose de déclarer l’accident à son assureur dès que possible, et au plus tard dans les 7 jours. Seul un cas fortuit ou de force majeure peut justifier un retard. Pour un vol de véhicule, le délai est plus court : 3 jours ouvrables.
La déclaration se fait par lettre recommandée avec accusé de réception, ou par remise directe à l’agence. Elle prend le plus souvent la forme du constat amiable. Donnez toutes les explications exactes sur l’accident, et fournissez les documents que l’assureur vous demande.
Ce délai est important. Si une déclaration tardive a aggravé le préjudice de l’assureur, celui-ci peut réduire l’indemnité, voire priver l’assuré de sa garantie. Une fausse déclaration intentionnelle peut, elle, entraîner la nullité du contrat.
Déclaration de sinistre : quels documents fournir ?
La liste exacte dépend de votre contrat et de votre assureur, mais certains documents sont presque toujours demandés. Il s’agit du constat amiable, de votre permis de conduire, de la carte grise du véhicule et de votre attestation d’assurance. En cas d’intervention des forces de l’ordre, joignez le procès-verbal ou ses références.
Ajoutez les photos prises sur place et les coordonnées des témoins. Si vous avez déjà fait établir un devis de réparation, conservez-le, mais attendez l’expertise avant de lancer les travaux. Une réparation faite trop tôt peut compliquer l’évaluation des dommages.
Conservez une copie de tous les documents remis et gardez l’accusé de réception. Cette preuve vous sera utile en cas de litige sur la date de déclaration ou sur le contenu du dossier.
Expertise et indemnisation : combien de temps faut-il attendre ?
Lorsqu’une expertise est nécessaire, l’assureur doit la lancer dans un délai maximal de 7 jours après avoir reçu votre déclaration. Un expert agréé détermine alors la nature et le montant des réparations. Sur la base de la déclaration et de son rapport, l’assureur fixe le partage des responsabilités et le montant de l’indemnité.
L’indemnité est ensuite versée dans le délai fixé par les conditions générales du contrat. Si ce délai n’est pas respecté, l’assuré peut réclamer l’indemnité majorée d’intérêts calculés, par jour de retard, sur le taux de réescompte. La loi lui permet aussi de demander des dommages et intérêts.
Une partie du coût des dommages peut rester à votre charge : c’est la franchise, dont le montant figure dans les conditions particulières du contrat. En cas de désaccord sur l’indemnisation, vous disposez de 3 ans pour agir contre votre assureur.
A LIRE AUSSI : Nouveau code de la route en Algérie : combien coûte chaque infraction ?
Accident responsable ou non : quelle assurance paie les dégâts ?
Tout dépend des responsabilités et des garanties souscrites. L’assurance obligatoire, dite de responsabilité civile, couvre les dommages matériels et corporels causés aux autres. Si vous n’êtes pas responsable, les dégâts de votre véhicule sont donc pris en charge au titre de l’assurance de l’autre conducteur.
Si vous êtes responsable, l’assurance obligatoire ne couvre pas les dégâts de votre propre véhicule. Seules des garanties facultatives, souvent proposées dans des formules « dommages collision » ou « tous risques », peuvent alors vous indemniser. Leurs noms commerciaux varient : interrogez votre assureur pour savoir ce qu’elles couvrent.
Attention aussi aux passagers de votre véhicule : ils ne sont pas couverts par la responsabilité civile, car ils ne sont pas considérés comme des tiers. Seule une garantie spécifique « dommages aux passagers » les protège. Enfin, l’assurance ne couvre pas un accident causé par un conducteur sans permis valide.
Pour accélérer les règlements, les assureurs algériens ont mis en place une convention d’indemnisation directe de l’assuré, entrée en vigueur le 1er janvier 2001. Elle permet à l’automobiliste d’être indemnisé par son propre assureur pour les dégâts matériels, ce dernier se retournant ensuite contre l’assureur adverse. Les assureurs ont annoncé sa relance en 2017 : renseignez-vous auprès de votre agence pour savoir si elle s’applique à votre sinistre.
Accident avec un véhicule non assuré ou en fuite : quels recours ?
Un accident avec un conducteur non assuré ne laisse pas la victime sans recours. Le Fonds de garantie automobile prend en charge tout ou partie des indemnités dues aux victimes d’accidents corporels. Il intervient lorsque le responsable est inconnu, non assuré, déchu de sa garantie ou insuffisamment couvert, et incapable de payer.
Ce fonds ne couvre toutefois que les dommages corporels. Pour les dégâts matériels causés par un conducteur non assuré, il faut se retourner contre lui directement, au besoin devant la justice. Si vous disposez d’une garantie dommages ou tous risques, votre assureur peut aussi vous indemniser, puis se retourner contre le responsable.
Le conducteur non assuré s’expose de son côté à de lourdes sanctions. La loi prévoit jusqu’à 3 mois de prison et 4 000 DA d’amende, ainsi qu’une contribution de 10 % des indemnités dues au profit du fonds de garantie. Notre article sur les sanctions du défaut d’assurance détaille ces règles.
Voiture vendue ou achetée : que devient l’assurance ?
Lorsqu’une voiture est vendue, l’assurance continue de plein droit au profit de l’acheteur jusqu’à la fin du contrat. L’acheteur doit toutefois prévenir l’assureur dans les 30 jours suivant l’achat. À défaut, il s’expose à une surprime de 5 % sur la prime globale.
Le vendeur peut aussi conserver son contrat pour l’appliquer à un autre véhicule, à condition de prévenir l’assureur avant la vente. Il doit alors lui restituer l’attestation d’assurance de la voiture vendue. Notre article sur la vente d’une voiture et la mutation de la carte grise détaille les autres démarches.
Chaque contrat d’assurance a ses propres conditions, franchises et exclusions. Avant de prendre la route sous la pluie, mieux vaut relire son contrat et vérifier les garanties souscrites. Le Conseil national des assurances met aussi en ligne l’ensemble des textes qui régissent les assurances.
A LIRE AUSSI : Pneus lisses : l’amende doublée avec le nouveau code de la route, ce que risquent les conducteurs
Accident de voiture en Algérie : les questions fréquentes
Quel est le délai pour déclarer un accident de voiture à son assurance en Algérie ?
Le délai est de 7 jours au maximum après l’accident, sauf cas fortuit ou de force majeure. Pour un vol de véhicule, il est réduit à 3 jours ouvrables. La déclaration se fait par lettre recommandée avec accusé de réception, ou par remise directe à l’agence.
Que se passe-t-il si je déclare mon accident en retard ?
Si le retard a porté préjudice à l’assureur, celui-ci peut réduire l’indemnité, voire priver l’assuré de sa garantie. Seul un cas fortuit ou de force majeure permet de justifier un retard. Mieux vaut donc déposer le constat dès le lendemain de l’accident.
Signer un constat amiable, est-ce reconnaître sa faute ?
Non, la loi précise que reconnaître la matérialité d’un fait ne vaut pas reconnaissance de responsabilité. Le constat décrit les circonstances, et les responsabilités sont ensuite partagées selon un barème. En cas de désaccord, inscrivez vos observations avant de signer, ou refusez de signer.
Que faire si l’autre conducteur refuse de remplir le constat ?
Relevez son numéro d’immatriculation et les coordonnées des témoins, puis remplissez seul le constat, même partiellement. Il servira de déclaration d’accident auprès de votre assureur. En cas de fuite, déposez plainte auprès de la police ou de la gendarmerie.
Combien de temps faut-il attendre pour être indemnisé ?
L’assureur doit lancer l’expertise dans les 7 jours suivant la déclaration, puis verser l’indemnité dans le délai fixé par le contrat. En cas de retard, l’assuré peut réclamer des intérêts calculés par jour de retard, ainsi que des dommages et intérêts. Le délai de paiement figure dans les conditions générales du contrat.
Mon assurance paie-t-elle les dégâts de ma voiture si je suis responsable ?
Pas avec la seule assurance obligatoire, qui ne couvre que les dommages causés aux autres. Pour être indemnisé, il faut avoir souscrit une garantie facultative, comme une formule « dommages collision » ou « tous risques ». Si vous n’êtes pas responsable, vos dégâts sont pris en charge au titre de l’assurance de l’autre conducteur.
Les passagers sont-ils couverts par l’assurance obligatoire ?
Non, les passagers du véhicule ne sont pas considérés comme des tiers par la responsabilité civile. Seule une garantie spécifique « dommages aux passagers » les protège. Il vaut la peine de vérifier si votre contrat la comprend.
Qui indemnise si le responsable de l’accident n’est pas assuré ou prend la fuite ?
Le Fonds de garantie automobile indemnise les victimes de dommages corporels lorsque le responsable est inconnu, ou non assuré et insolvable. Il ne couvre pas les dégâts matériels. Pour ceux-ci, il faut se retourner contre le responsable, ou faire jouer une garantie dommages si vous en avez une.
Combien de temps a-t-on pour contester une indemnisation ?
Les actions liées à un contrat d’assurance se prescrivent par 3 ans à partir de l’événement qui les fait naître. En cas de désaccord avec le rapport d’expertise, vous pouvez d’abord contester auprès de votre assureur. La justice reste ensuite possible, dans ce délai de 3 ans.