Rouler sans assurance en Algérie : jusqu’à 3 mois de prison et 4 000 DA d’amende
Rouler sans assurance n’expose pas seulement à une amende : la loi algérienne prévoit aussi une peine de prison. En cas d’accident, le conducteur non assuré doit en outre verser une contribution au Fonds de garantie automobile. Voici ce que dit la réglementation, et ce que couvre réellement l’assurance obligatoire.
Une assurance obligatoire depuis 1974
L’assurance automobile n’est pas une option en Algérie. L’article 1er de l’ordonnance n° 74-15 du 30 janvier 1974 oblige tout propriétaire à assurer son véhicule avant de le mettre en circulation. La loi n° 88-31 du 19 juillet 1988 a ensuite modifié ce texte, sans toucher à cette obligation.
Selon l’article 4 de cette ordonnance, l’assurance couvre la responsabilité civile du souscripteur et du propriétaire du véhicule. Elle s’étend à toute personne qui en a la garde ou la conduite avec son autorisation. Prêter son véhicule ne dispense donc pas de vérifier qu’il est bien assuré.
L’assurance obligatoire couvre la responsabilité civile, c’est-à-dire les dommages causés aux autres. Selon le Conseil national des assurances, elle prend en charge les dommages corporels et matériels subis par les tiers lors d’un accident responsable. Elle ne couvre pas, en revanche, les dégâts sur le véhicule du conducteur fautif.
Jusqu’à trois mois de prison pour défaut d’assurance
L’article 190 de l’ordonnance n° 95-07 du 25 janvier 1995 relative aux assurances punit le défaut d’assurance. Le contrevenant encourt de huit jours à trois mois de prison et une amende de 500 à 4 000 DA. Le juge peut aussi ne prononcer que l’une de ces deux peines.
Ce texte renvoie directement à l’obligation instituée par l’ordonnance de 1974. La loi de 2006, qui a modifié l’ordonnance sur les assurances, n’a pas touché à cet article. Le produit de l’amende revient au Trésor public.
Le nouveau code de la route ne modifie pas ces sanctions. Il est issu de la loi n° 26-09 du 12 mai 2026. Le texte est paru au Journal officiel n° 36 du 17 mai 2026. Il classe les contraventions en quatre degrés, avec des amendes forfaitaires de 3 000 à 10 000 DA.
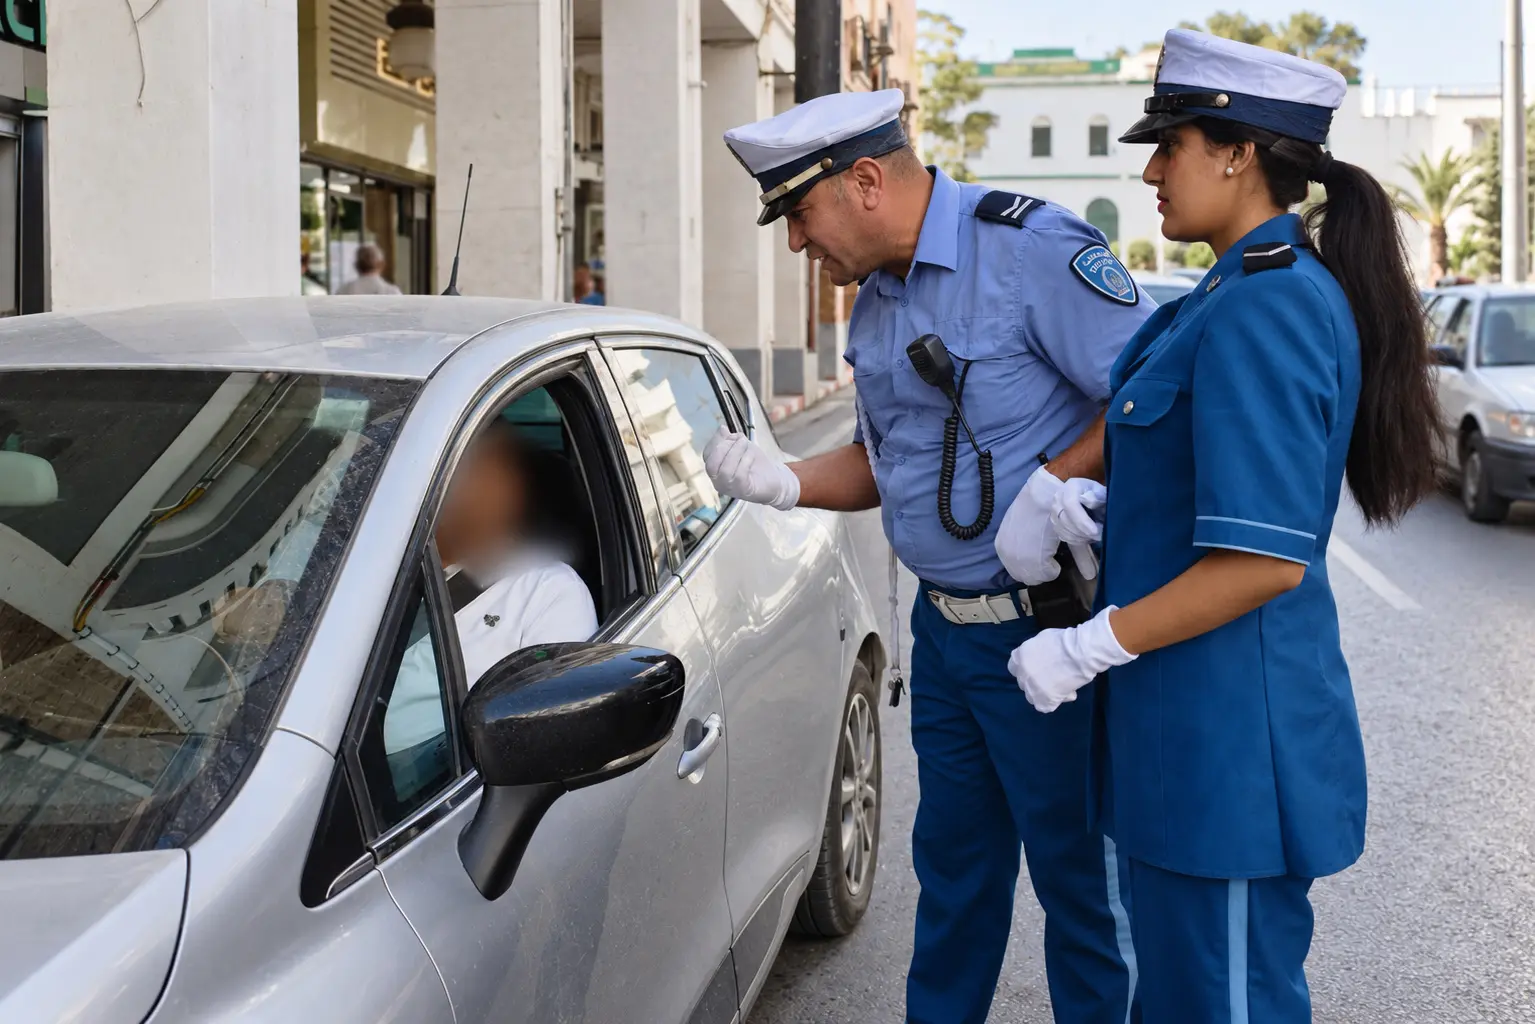
Le code permet en revanche d’immobiliser un véhicule dont le conducteur ne peut pas présenter son attestation d’assurance. Sans régularisation sous 48 heures, l’officier de police judiciaire ordonne la mise en fourrière.
A LIRE AUSSI : Amende routière impayée : passé 45 jours, voici ce que vous risquez
Accident sans assurance : le Fonds de garantie automobile en première ligne
Un accident causé par un conducteur non assuré ne laisse pas les victimes sans recours. Le Fonds de garantie automobile (FGA) prend en charge tout ou partie des indemnités dues aux victimes de dommages corporels. Il intervient lorsque le responsable reste inconnu, ou lorsqu’il n’est pas assuré et se révèle insolvable.
Le décret exécutif n° 04-103 du 5 avril 2004 a créé ce fonds, qui a succédé au Fonds spécial d’indemnisation. Sa mission porte uniquement sur les accidents corporels. Le FGA ne prend donc pas en charge les dégâts matériels causés aux autres véhicules.
Le conducteur fautif ne s’en sort pas pour autant. Selon le Conseil national des assurances, le responsable non assuré doit verser au FGA une contribution égale à 10 % des indemnités dues. Le décret de 2004 cite d’ailleurs ces contributions parmi les ressources du fonds.
Ses propres dommages, enfin, ne sont couverts par aucune assurance. Il doit donc assumer seul les réparations de son véhicule, en plus de la contribution réclamée par le fonds. Il reste par ailleurs exposé aux sanctions pénales prévues pour le défaut d’assurance.
Au tiers ou tous risques : ce que couvre chaque formule
La loi n’impose que la garantie de responsabilité civile, souvent appelée assurance « au tiers ». Elle protège les autres usagers, mais pas le véhicule de l’assuré lorsqu’il est responsable. Les automobilistes peuvent compléter cette couverture minimale par des garanties facultatives.
Ces options varient selon les compagnies et les contrats. Elles peuvent couvrir les dommages au véhicule, le vol, l’incendie, le bris de glace ou l’assistance. Le prix dépend notamment des garanties choisies, du véhicule et du profil du conducteur.
Certaines catégories bénéficient de conditions avantageuses, comme les retraités, qui profitent de remises sur leur assurance auto. Mieux vaut comparer les offres et lire attentivement les conditions générales avant de signer.
A LIRE AUSSI : « 2 ans de prison et 200 000 DA d’amende » : Tariki alerte sur les plaques d’immatriculation illégales
Les documents à avoir à bord lors d’un contrôle
Lors d’un contrôle, le conducteur doit pouvoir présenter les documents exigés par le code de la route. Il s’agit notamment du permis de conduire, de la carte d’immatriculation et de l’attestation d’assurance. Le code cite aussi le procès-verbal de contrôle technique.
Ne pas présenter ces documents constitue une contravention du premier degré. L’amende forfaitaire s’élève alors à 3 000 DA. Les agents peuvent en outre immobiliser le véhicule, comme le prévoit l’article 173 du code.
Les équipements de sécurité font aussi l’objet de contrôles fréquents. La Gendarmerie nationale rappelle régulièrement, via sa page Tariki, l’obligation d’avoir à bord certains objets de sécurité, sous peine d’une amende de 4 000 DA. Elle insiste également sur les lourdes sanctions encourues en cas de conduite sans permis.
Les garanties et les obligations peuvent varier selon les contrats et l’évolution des textes. Vérifiez votre police auprès de votre assureur et gardez toujours l’attestation à bord. Cette précaution évite bien des complications lors d’un contrôle ou après un accident.
A LIRE AUSSI : Une amende de 10 000 DA pour l’usage des écrans de voiture : voici la SEULE exception, selon Tariki